Domain casl.de kaufen?
Wir ziehen mit dem Projekt
casl.de um.
Sind Sie am Kauf der Domain
casl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain casl.de kaufen?
Wie funktioniert das Double-Opt-in Verfahren und warum ist es wichtig für die Einwilligung von E-Mail-Marketing?
Das Double-Opt-in Verfahren beinhaltet, dass Nutzer nach der Anmeldung für den E-Mail-Newsletter eine Bestätigungs-E-Mail erhalten und erst nach Klick auf den Bestätigungslink endgültig eingetragen werden. Dies dient dazu, sicherzustellen, dass die Anmeldung tatsächlich vom Nutzer gewollt ist und verhindert unerwünschte Spam-Anmeldungen. Durch das Double-Opt-in Verfahren wird die Einwilligung der Nutzer für den Erhalt von E-Mail-Marketing bestätigt und somit die rechtliche Grundlage für den Versand geschaffen. **
Wie kann ein Unternehmen einen rechtskonformen Opt-in-Prozess für die Einwilligung in E-Mail-Marketing aufbauen?
Ein Unternehmen sollte sicherstellen, dass die Einwilligung freiwillig, spezifisch, informiert und eindeutig ist. Dies kann durch die Verwendung eines klaren und verständlichen Opt-in-Formulars erreicht werden. Zudem sollte das Unternehmen eine Dokumentation über den Einwilligungsprozess führen, um im Falle einer Überprüfung durch die Aufsichtsbehörden nachweisen zu können, dass die Einwilligung rechtskonform eingeholt wurde. **

Ähnliche Suchbegriffe für Philipps-Holger-Wirtschaftsprüfungsexamen-Aufgaben
Top-Angebote
Produkte zum Begriff Philipps-Holger-Wirtschaftsprüfungsexamen-Aufgaben:
-
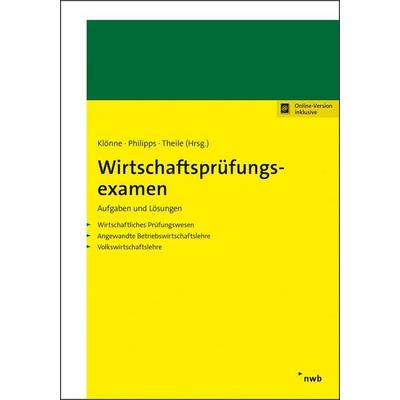
Klönne:Fallsammlung für das WP-Examen, Schulbücher von Holger Philipps, Henner Klönne, Carsten TheileDie Fallsammlung für das WP-Examen von NWB Verlag ist ein umfassendes Lehrbuch, das speziell für die Vorbereitung auf das anspruchsvolle Wirtschaftsprüfungsexamen konzipiert wurde. Die Autoren, die über umfangreiche Erfahrung im Prüfungswesen verfügen, bieten detaillierte Lösungshinweise zu bereits von der WPK gestellten Prüfungsaufgaben. Dieses Buch deckt die relevanten Prüfungsgebiete ab, darunter wirtschaftliches Prüfungswesen, Unternehmensbewertung, Berufsrecht sowie angewandte Betriebswirtschaftslehre und Volkswirtschaftslehre. Es ist nicht nur für angehende Wirtschaftsprüfer von Nutzen, sondern auch für Studierende in betriebswirtschaftlichen Bachelor- und Masterstudiengängen, die sich auf Wirtschaftsprüfung, Rechnungslegung oder Controlling spezialisieren. Die parallele Vorbereitung auf Prüfungen, wie die zum Fachwirt/zur Fachwirtin im Prüfungswesen, wird durch die inhaltlichen Überschneidungen der Themenbereiche unterstützt. Alle Inhalte sind auf dem aktuellen Rechtsstand und bieten eine solide Grundlage für die Prüfungsvorbereitung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
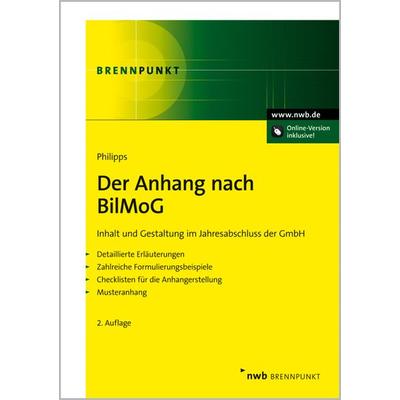
Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG, Schulbücher von Holger PhilippsDas Buch "Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG" bietet eine umfassende und praxisnahe Anleitung zur Erstellung des Anhangs für Gesellschaften mit beschränkter Haftung. Es behandelt die aktuellen Anhangvorschriften und Informationsanforderungen, die für die Erstellung und Gestaltung des Anhangs relevant sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die grössenabhängigen Erleichterungen sowie in die Sicherstellung der Vollständigkeit des Anhangs. Zudem werden die möglichen Folgen von Mängeln im Anhang thematisiert. Die Inhalte sind leicht verständlich aufbereitet und beinhalten zahlreiche Beispiele, Formulierungshilfen, Checklisten und Musteranhänge, die auf die unterschiedlichen Grössenklassen von GmbHs und GmbH & Co. KGs zugeschnitten sind. Die neueste Auflage berücksichtigt die geltenden Anforderungen für Geschäftsjahre ab dem 1. Januar 2025 und bietet zusätzlich eine Online-Version mit der Funktion „Frag das Buch.“, die eine gezielte Recherche ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert das Double-Opt-in-Verfahren und warum ist es wichtig für die Zustimmung zu Marketing-E-Mails?
Das Double-Opt-in-Verfahren beinhaltet, dass Nutzer nach der Anmeldung für Marketing-E-Mails eine Bestätigungs-E-Mail erhalten und erst nach Klick auf den Bestätigungslink endgültig in den Verteiler aufgenommen werden. Dies dient dazu, sicherzustellen, dass die Anmeldung tatsächlich vom Nutzer selbst stammt und nicht missbräuchlich erfolgt ist. Durch das Double-Opt-in-Verfahren wird die Zustimmung des Nutzers zu Marketing-E-Mails rechtlich abgesichert und die Wahrscheinlichkeit von Spam-Beschwerden reduziert. **
-
Was ist der Unterschied zwischen Opt-In und Opt-Out bei der Einwilligung in Marketing-Kommunikation?
Opt-In bedeutet, dass der Kunde aktiv zustimmen muss, um Marketing-Kommunikation zu erhalten. Opt-Out bedeutet, dass der Kunde automatisch Marketing-Kommunikation erhält, es sei denn, er widerspricht ausdrücklich. Opt-In ist also eine aktive Zustimmung, während Opt-Out eine passive Zustimmung ist. **
-
Warum ist das Double-Opt-in Verfahren wichtig, wenn es um die Zustimmung von Abonnenten für Newsletter und Werbe-E-Mails geht?
Das Double-Opt-in Verfahren stellt sicher, dass die Zustimmung des Abonnenten wirklich absichtlich und bewusst erfolgt. Es schützt vor unerwünschter Spam und sorgt für eine höhere Qualität der Abonnentenliste. Zudem entspricht es den rechtlichen Anforderungen zum Schutz personenbezogener Daten. **
-
Was sind die Vorteile eines Double-Opt-in Verfahrens bei der Anmeldung für Newsletter?
Ein Double-Opt-in Verfahren sorgt für eine höhere Qualität der E-Mail-Adressen, da die Nutzer ihre Anmeldung bestätigen müssen. Dies reduziert die Anzahl von Spam-Adressen und erhöht die Zustellbarkeit der Newsletter. Zudem entspricht ein Double-Opt-in Verfahren den gesetzlichen Anforderungen und schützt vor unerwünschter Werbung. **
Was ist der Vorteil des Double-Opt-in-Verfahrens bei der Anmeldung für Newsletter?
Der Vorteil des Double-Opt-in-Verfahrens bei der Anmeldung für Newsletter ist, dass es die Zustimmung des Nutzers zur Newsletter-Anmeldung bestätigt. Dadurch wird sichergestellt, dass die E-Mail-Adresse korrekt ist und der Nutzer tatsächlich Interesse am Newsletter hat. Zudem schützt es vor unerwünschter Spam und erhöht die Qualität der Empfängerliste. **
Was sind die Vor- und Nachteile von Opt-in-Verfahren in den Bereichen Marketing, Datenschutz und E-Mail-Kommunikation?
Opt-in-Verfahren im Marketing ermöglichen es Unternehmen, gezielt auf die Bedürfnisse und Interessen ihrer Kunden einzugehen, was zu einer höheren Effektivität der Marketingmaßnahmen führen kann. Gleichzeitig schützt das Opt-in-Verfahren die Privatsphäre der Verbraucher, da sie selbst entscheiden können, welche Informationen sie erhalten möchten. Ein Nachteil des Opt-in-Verfahrens im Marketing ist, dass es möglicherweise zu einer geringeren Reichweite führen kann, da nicht alle potenziellen Kunden ihre Zustimmung zur Kontaktaufnahme geben. Im Bereich des Datenschutzes bietet das Opt-in-Verfahren den Vorteil, dass die Verbraucher mehr Kontrolle über ihre persönlichen Daten haben und vor unerwünschter Werbung geschützt werden. Allerdings kann es auch zu einem erhöhten Verwaltungsauf **
Top-Angebote
Produkte zum Begriff Philipps-Holger-Wirtschaftsprüfungsexamen-Aufgaben:
-
Wirtschaftsprüfungsexamen, Set von Holger Philipps,Henner Klönne,Carsten Theile, Nwb Verlag, 978-3-482-68481-4Wirtschaftsprüfungsexamen, Set Von Holger Philipps,henner Klönne,carsten Theile, Nwb Verlag, 978-3-482-68481-4, Seitenanzahl: 32259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
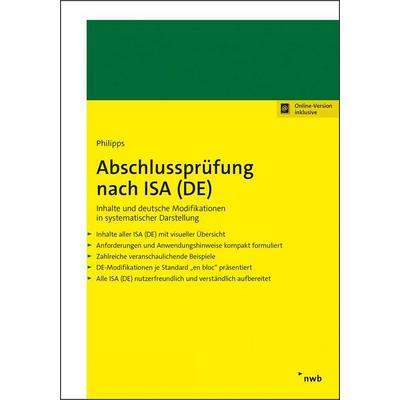
Abschlussprüfung nach ISA (DE), Schulbücher von Holger PhilippsISA (DE) - für alle an der Abschlussprüfung Interessierten unverzichtbar. Fundierte Kenntnisse zu den ISA (DE), ihren inneren Zusammenhängen und deutschen Modifikationen sind für eine Abschlussprüfung nach den GoA des IDW nunmehr unverzichtbar. Dieses Buch ermöglicht allen am Thema Interessierten die unkomplizierte und effiziente Einarbeitung in diese komplexe Materie. Es führt systematisch in das Gefüge der ISA (DE) ein und behandelt jeden einzelnen Standard in zusammengefasster Form, mit komprimierter, übersichtlicher und verständlicher Beschreibung seiner Inhalte, einschliesslich zahlreicher veranschaulichender Beispiele. Die Darstellung jedes ISA (DE) enthält eine visuelle Übersicht über seine Inhalte, eine Beschreibung seiner Anforderungen und Anwendungshinweise „auf einen Blick“ sowie die Nennung seiner Modifikationen zur Berücksichtigung in Deutschland geltender Vorschriften und Gepflogenheiten „en bloc“. Je nach Bedarf und Kenntnisstand kann jede Darstellung auch gesondert nur „für sich“ gelesen und als Nachschlagewerk genutzt werden. Besondere Vorteile bietet das Buch zudem durch Aufnahme aller ISA (DE) in einem Band und Formulierung ihrer Inhalte in konsolidierter Fassung mit Änderungen unter anderem durch ISA (DE) 315 (Revised 2019), ISA (DE) 220 (Revised) und Neufassungen des IESBA Code of Ethics. Inhaltsverzeichnis: 1 Historie, Gründe und formale Änderungen in den GoA des IDW bei Anwendung der ISA (DE). 2 Die ISA (DE) als Fundament der GoA des IDW. 3 ISA (DE) im Regelungsbereich „Allgemeine Grundsätze und Verantwortlichkeiten“ (ISA 200 - 299). 4 ISA (DE) im Regelungsbereich „Risikobeurteilungen und Reaktion auf beurteilte Risiken“ (ISA 300 - 499). 5 ISA (DE) im Regelungsbereich „Prüfungsnachweise“ (ISA 500 - 599). 6 ISA (DE) im Regelungsbereich „Verwertung der Arbeiten von Anderen“ (ISA 600 - 699). 7 ISA (DE) im Regelungsbereich „Prüfungsschlussfolgerungen und Berichterstattung“ (ISA 700 - 799).59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klönne:Fallsammlung für das WP-Examen, Schulbücher von Holger Philipps, Henner Klönne, Carsten TheileDie Fallsammlung für das WP-Examen von NWB Verlag ist ein umfassendes Lehrbuch, das speziell für die Vorbereitung auf das anspruchsvolle Wirtschaftsprüfungsexamen konzipiert wurde. Die Autoren, die über umfangreiche Erfahrung im Prüfungswesen verfügen, bieten detaillierte Lösungshinweise zu bereits von der WPK gestellten Prüfungsaufgaben. Dieses Buch deckt die relevanten Prüfungsgebiete ab, darunter wirtschaftliches Prüfungswesen, Unternehmensbewertung, Berufsrecht sowie angewandte Betriebswirtschaftslehre und Volkswirtschaftslehre. Es ist nicht nur für angehende Wirtschaftsprüfer von Nutzen, sondern auch für Studierende in betriebswirtschaftlichen Bachelor- und Masterstudiengängen, die sich auf Wirtschaftsprüfung, Rechnungslegung oder Controlling spezialisieren. Die parallele Vorbereitung auf Prüfungen, wie die zum Fachwirt/zur Fachwirtin im Prüfungswesen, wird durch die inhaltlichen Überschneidungen der Themenbereiche unterstützt. Alle Inhalte sind auf dem aktuellen Rechtsstand und bieten eine solide Grundlage für die Prüfungsvorbereitung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert das Double-Opt-in Verfahren und warum ist es wichtig für die Einwilligung von E-Mail-Marketing?
Das Double-Opt-in Verfahren beinhaltet, dass Nutzer nach der Anmeldung für den E-Mail-Newsletter eine Bestätigungs-E-Mail erhalten und erst nach Klick auf den Bestätigungslink endgültig eingetragen werden. Dies dient dazu, sicherzustellen, dass die Anmeldung tatsächlich vom Nutzer gewollt ist und verhindert unerwünschte Spam-Anmeldungen. Durch das Double-Opt-in Verfahren wird die Einwilligung der Nutzer für den Erhalt von E-Mail-Marketing bestätigt und somit die rechtliche Grundlage für den Versand geschaffen. **
-
Wie kann ein Unternehmen einen rechtskonformen Opt-in-Prozess für die Einwilligung in E-Mail-Marketing aufbauen?
Ein Unternehmen sollte sicherstellen, dass die Einwilligung freiwillig, spezifisch, informiert und eindeutig ist. Dies kann durch die Verwendung eines klaren und verständlichen Opt-in-Formulars erreicht werden. Zudem sollte das Unternehmen eine Dokumentation über den Einwilligungsprozess führen, um im Falle einer Überprüfung durch die Aufsichtsbehörden nachweisen zu können, dass die Einwilligung rechtskonform eingeholt wurde. **
-
Wie funktioniert das Double-Opt-in-Verfahren und warum ist es wichtig für die Zustimmung zu Marketing-E-Mails?
Das Double-Opt-in-Verfahren beinhaltet, dass Nutzer nach der Anmeldung für Marketing-E-Mails eine Bestätigungs-E-Mail erhalten und erst nach Klick auf den Bestätigungslink endgültig in den Verteiler aufgenommen werden. Dies dient dazu, sicherzustellen, dass die Anmeldung tatsächlich vom Nutzer selbst stammt und nicht missbräuchlich erfolgt ist. Durch das Double-Opt-in-Verfahren wird die Zustimmung des Nutzers zu Marketing-E-Mails rechtlich abgesichert und die Wahrscheinlichkeit von Spam-Beschwerden reduziert. **
-
Was ist der Unterschied zwischen Opt-In und Opt-Out bei der Einwilligung in Marketing-Kommunikation?
Opt-In bedeutet, dass der Kunde aktiv zustimmen muss, um Marketing-Kommunikation zu erhalten. Opt-Out bedeutet, dass der Kunde automatisch Marketing-Kommunikation erhält, es sei denn, er widerspricht ausdrücklich. Opt-In ist also eine aktive Zustimmung, während Opt-Out eine passive Zustimmung ist. **
Ähnliche Suchbegriffe für Philipps-Holger-Wirtschaftsprüfungsexamen-Aufgaben
-
Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG, Schulbücher von Holger PhilippsDas Buch "Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG" bietet eine umfassende und praxisnahe Anleitung zur Erstellung des Anhangs für Gesellschaften mit beschränkter Haftung. Es behandelt die aktuellen Anhangvorschriften und Informationsanforderungen, die für die Erstellung und Gestaltung des Anhangs relevant sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die grössenabhängigen Erleichterungen sowie in die Sicherstellung der Vollständigkeit des Anhangs. Zudem werden die möglichen Folgen von Mängeln im Anhang thematisiert. Die Inhalte sind leicht verständlich aufbereitet und beinhalten zahlreiche Beispiele, Formulierungshilfen, Checklisten und Musteranhänge, die auf die unterschiedlichen Grössenklassen von GmbHs und GmbH & Co. KGs zugeschnitten sind. Die neueste Auflage berücksichtigt die geltenden Anforderungen für Geschäftsjahre ab dem 1. Januar 2025 und bietet zusätzlich eine Online-Version mit der Funktion „Frag das Buch.“, die eine gezielte Recherche ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist das Double-Opt-in Verfahren wichtig, wenn es um die Zustimmung von Abonnenten für Newsletter und Werbe-E-Mails geht?
Das Double-Opt-in Verfahren stellt sicher, dass die Zustimmung des Abonnenten wirklich absichtlich und bewusst erfolgt. Es schützt vor unerwünschter Spam und sorgt für eine höhere Qualität der Abonnentenliste. Zudem entspricht es den rechtlichen Anforderungen zum Schutz personenbezogener Daten. **
-
Was sind die Vorteile eines Double-Opt-in Verfahrens bei der Anmeldung für Newsletter?
Ein Double-Opt-in Verfahren sorgt für eine höhere Qualität der E-Mail-Adressen, da die Nutzer ihre Anmeldung bestätigen müssen. Dies reduziert die Anzahl von Spam-Adressen und erhöht die Zustellbarkeit der Newsletter. Zudem entspricht ein Double-Opt-in Verfahren den gesetzlichen Anforderungen und schützt vor unerwünschter Werbung. **
-
Was ist der Vorteil des Double-Opt-in-Verfahrens bei der Anmeldung für Newsletter?
Der Vorteil des Double-Opt-in-Verfahrens bei der Anmeldung für Newsletter ist, dass es die Zustimmung des Nutzers zur Newsletter-Anmeldung bestätigt. Dadurch wird sichergestellt, dass die E-Mail-Adresse korrekt ist und der Nutzer tatsächlich Interesse am Newsletter hat. Zudem schützt es vor unerwünschter Spam und erhöht die Qualität der Empfängerliste. **
-
Was sind die Vor- und Nachteile von Opt-in-Verfahren in den Bereichen Marketing, Datenschutz und E-Mail-Kommunikation?
Opt-in-Verfahren im Marketing ermöglichen es Unternehmen, gezielt auf die Bedürfnisse und Interessen ihrer Kunden einzugehen, was zu einer höheren Effektivität der Marketingmaßnahmen führen kann. Gleichzeitig schützt das Opt-in-Verfahren die Privatsphäre der Verbraucher, da sie selbst entscheiden können, welche Informationen sie erhalten möchten. Ein Nachteil des Opt-in-Verfahrens im Marketing ist, dass es möglicherweise zu einer geringeren Reichweite führen kann, da nicht alle potenziellen Kunden ihre Zustimmung zur Kontaktaufnahme geben. Im Bereich des Datenschutzes bietet das Opt-in-Verfahren den Vorteil, dass die Verbraucher mehr Kontrolle über ihre persönlichen Daten haben und vor unerwünschter Werbung geschützt werden. Allerdings kann es auch zu einem erhöhten Verwaltungsauf **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.